


เช็กที่นี่ "ภาษีที่ดิน" ปี 67 เก็บเต็ม 100% ปล่อยรกร้างเพิ่มเท่าตัว
เช็กอัตราภาษีที่ดิน ปี 2567 จัดเก็บ 100% ไม่มีลดหย่อน ถ้าปล่อยรกร้างเกิน 3 ปี ปรับเพิ่มเท่าตัว


มีรายงานข่าวว่า กระทรวงมหาดไทย จะเก็บอัตราภาษีที่ดินและสิ่งปลูกสร้าง ปี 2567 โดยจะไม่มีการลดหย่อน ซึ่งจะใช้อัตราที่จัดเก็บปัจจุบัน คือ 1. ที่ดินหรือสิ่งปลูกสร้างที่ใช้ประโยชน์ในการประกอบเกษตรกรรม
(ก) มูลค่าของฐานภาษีไม่เกิน 75 ล้านบาท ให้ใช้อัตราภาษี 0.01
(ข) มูลค่าของฐานภาษีเกิน 75 ล้านบาท แต่ไม่เกิน 100 ล้านบาท ให้ใช้อัตราภาษี 0.03%
(ค) มูลค่าของฐานภาษีเกิน 100 ล้านบาท แต่ไม่เกิน 500 ล้านบาท ให้ใช้อัตราภาษี 0.05%
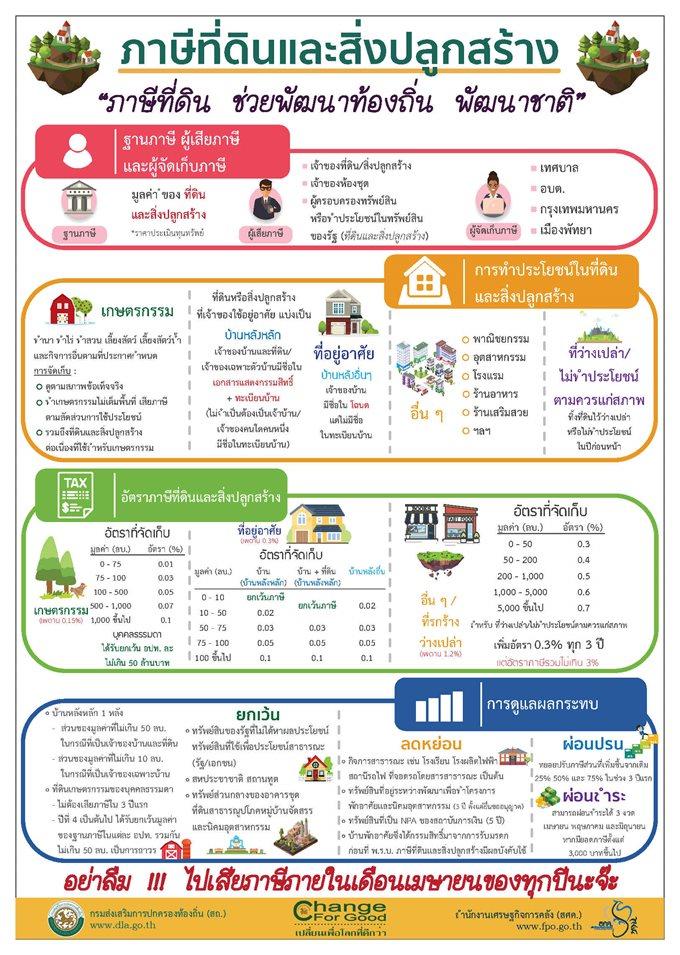
(ง) มูลค่าของฐานภาษีเกิน 500 ล้านบาท แต่ไม่เกิน 1,000 ล้านบาท ให้ใช้อัตราภาษี 0.07%
(จ) มูลค่าของฐานภาษีเกิน 1,000 ล้านบาทขึ้นไป ให้ใช้อัตราภาษี 0.1%
2. ที่ดินและสิ่งปลูกสร้างที่เจ้าของซึ่งเป็นบุคคลธรรมดาใช้เป็นที่อยู่อาศัยและมีชื่ออยู่ในทะเบียนบ้านตามกฎหมายว่าด้วยการทะเบียนราษฎร
(ก) มูลค่าของฐานภาษีไม่เกิน 25 ล้านบาท ให้ใช้อัตราภาษี 0.03%
(ข) มูลค่าของฐานภาษีเกิน 25 ล้านบาท แต่ไม่เกิน 50 ล้านบาท ให้ใช้อัตราภาษี 0.05%
(ค) มูลค่าของฐานภาษีเกิน 50 ล้านบาทขึ้นไป ให้ใช้อัตราภาษี 0.1%
3. สิ่งปลูกสร้างที่เจ้าของซึ่งเป็นบุคคลธรรมดาใช้เป็นที่อยู่อาศัยและมีชื่ออยู่ในทะเบียนบ้านตามกฎหมายว่าด้วยการทะเบียนราษฎร
(ก) มูลค่าของฐานภาษีไม่เกิน 40 ล้านบาท ให้ใช้อัตราภาษี 0.02%
(ข) มูลค่าของฐานภาษีเกิน 40 ล้านบาท แต่ไม่เกิน 65 ล้านบาท ให้ใช้อัตราภาษี 0.03%
(ค) มูลค่าของฐานภาษีเกิน 65 ล้านบาท แต่ไม่เกิน 90 ล้านบาท ให้ใช้อัตราภาษี 0.05%
(ง) มูลค่าของฐานภาษีเกิน 90 ล้านบาทขึ้นไป ให้ใช้อัตราภาษี 0.1%
4.ที่ดินหรือสิ่งปลูกสร้างที่ใช้ประโยชน์เป็นที่อยู่อาศัยกรณีอื่นนอกจากการใช้ประโยชน์เป็นที่อยู่อาศัยตาม 2. และ 3.
(ก) มูลค่าของฐานภาษีไม่เกิน 50 ล้านบาท ให้ใช้อัตราภาษี 0.02%
(ข) มูลค่าของฐานภาษีเกิน 50 ล้านบาท แต่ไม่เกิน 75 ล้านบาท ให้ใช้อัตราภาษี 0.03%
(ค) มูลค่าของฐานภาษีเกิน 75 ล้านบาท แต่ไม่เกิน 100 ล้านบาท ให้ใช้อัตราภาษี 0.05%
(ง) มูลค่าของฐานภาษีเกิน 100 ล้านบาทขึ้นไป ให้ใช้อัตราภาษี 0.1%
5. ที่ดินหรือสิ่งปลูกสร้างที่ใช้ประโยชน์อื่นนอกจากการประกอบเกษตรกรรมและเป็นที่อยู่อาศัย
(ก) มูลค่าของฐานภาษีไม่เกิน 50 ล้านบาท ให้ใช้อัตราภาษี 0.3%


(ข) มูลค่าของฐานภาษีเกิน 50 ล้านบาท แต่ไม่เกิน 200 ล้านบาท ให้ใช้อัตราภาษี 0.4%
(ค) มูลค่าของฐานภาษีเกิน 200 ล้านบาท แต่ไม่เกิน 1,000 ล้านบาท ให้ใช้อัตราภาษี 0.5%
(ง) มูลค่าของฐานภาษีเกิน 1,000 ล้านบาท แต่ไม่เกิน 5,000 ล้านบาท ให้ใช้อัตราภาษี 0.6%
(จ) มูลค่าของฐานภาษีเกิน 5,000 ล้านบาทขึ้นไป ให้ใช้อัตราภาษี 0.7%
6. ที่ดินหรือสิ่งปลูกสร้างที่ทิ้งไว้ว่างเปล่าหรือไม่ได้ทำประโยชน์ตามควรแก่สภาพ
(ก) มูลค่าของฐานภาษีไม่เกิน 50 ล้านบาท ให้ใช้อัตราภาษี 0.3%
(ข) มูลค่าของฐานภาษีเกิน 50 ล้านบาท แต่ไม่เกิน 200 ล้านบาท ให้ใช้อัตราภาษี 0.4%
(ค) มูลค่าของฐานภาษีเกิน 200 ล้านบาท แต่ไม่เกิน 1,000 ล้านบาท ให้ใช้อัตราภาษี 0.5%
(ง) มูลค่าของฐานภาษีเกิน 1,000 ล้านบาท แต่ไม่เกิน 5,000 ล้านบาท ให้ใช้อัตราภาษี 0.6%
(จ) มูลค่าของฐานภาษีเกิน 5,000 ล้านบาทขึ้นไป ให้ใช้อัตราภาษี 0.7%
อย่างไรก็ตาม กรณีที่ดินหรือสิ่งปลูกสร้างที่ทิ้งไว้ว่างเปล่าหรือไม่ได้ทำประโยชน์ตามควรแก่สภาพ 3 ปีติดต่อกัน ในปีที่ 4 จะต้องเสียภาษีเพิ่มขึ้นอีก 0.3%
เปิดเงื่อนไข กาตาร์ พบ จีน ส่งผลต่อทีมไทย ลุ้นเข้ารอบ 16 ทีมเอเชียน คัพ 2023
ผลบอลเอเชียน คัพ 2023 ทาจิกิสถาน ตาม กาตาร์ เข้ารอบ 16 ทีม
กรมการจัดหางาน รับสาวไทยทำงานที่ญี่ปุ่น สมัครฟรี! ถึง 26 ม.ค. นี้
คริปโต เอ็กซ์เชนจ์
| เหรียญ | ราคา(บาท) |
|---|---|
 BTC | 2,722,628.03 -2.79% |
 ETH | 81,600.00 -5.28% |
 DOGE | 2.76 -7.33% |
 ADA | 7.64 -11.21% |
 BNB | 24,367.85 -5.85% |
 KUB | 19.68 -2.09% |

